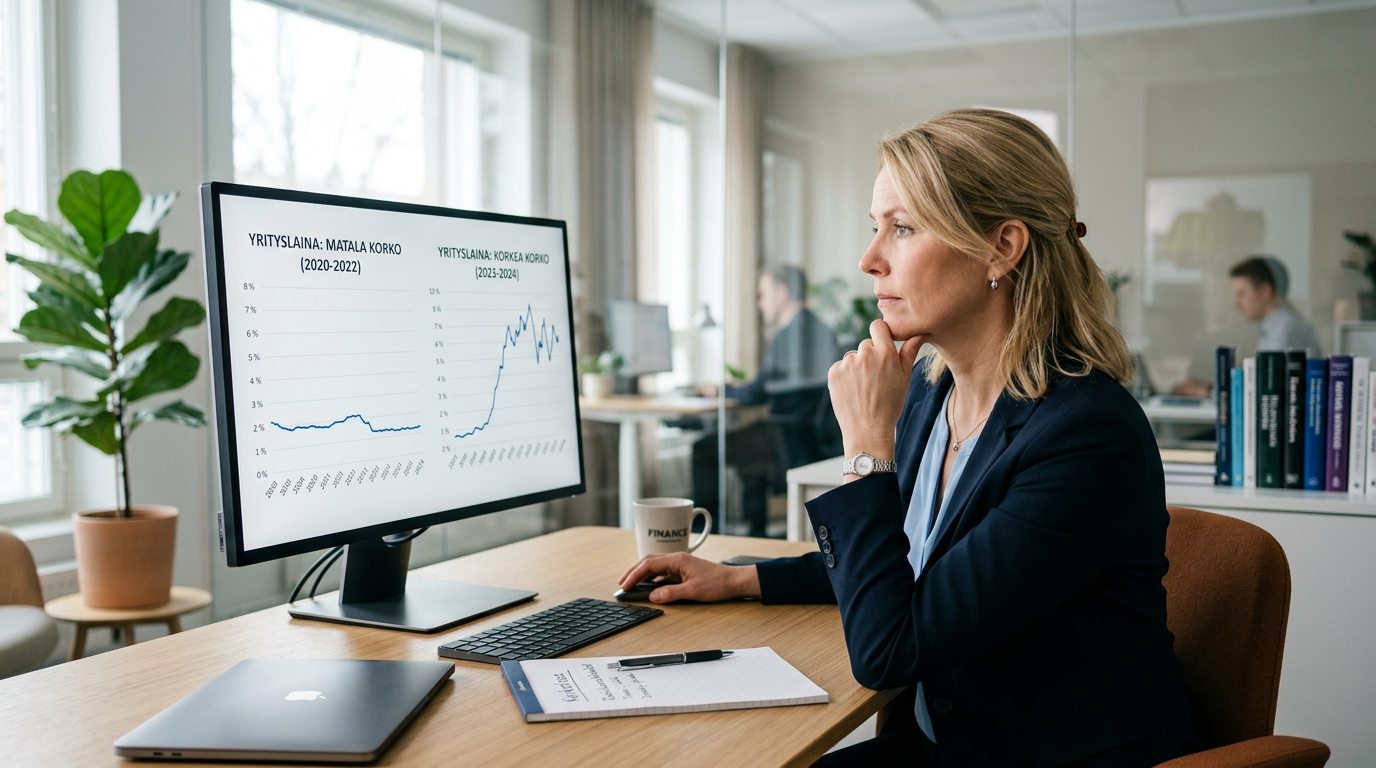
Pk-yritysten rahoitusmaailma on jatkuvassa liikkeessä, ja yritykselle sopivimman rahoitusmuodon valinta on entistä kriittisempää. Tuoreimmat luvut alleviivaavat merkittäviä hintaeroja eri rahoitusmuotojen välillä, mikä vaikuttaa suoraan yritysten kannattavuuteen ja kasvumahdollisuuksiin. Tämä on aihe, joka koskettaa jokaista suomalaista yrittäjää.
Rahoituksen todellinen hinta: Miksi erot ovat niin suuria?
Elokuussa 2026 uusien pankkiyrityslainojen keskikorko oli noin 4,39 %, kun taas rahoitusyhtiöiden lainakannan korko kohosi peräti 24,51 %:iin ja factoringrahoituksen 17,53 %:iin. [1] Nämä luvut kertovat karua kieltä: rahoitusmarkkinoilla on selkeä kahden kerroksen järjestelmä, jossa perinteinen pankkirahoitus on huomattavasti edullisempaa kuin vaihtoehtoiset rahoitusmuodot.
Mistä tämä merkittävä hintaero sitten johtuu?
- Riskienhallinta: Pankit arvioivat yrityksen luottokelpoisuutta hyvin tarkasti ja vaativat usein vakuuksia. Tämä mahdollistaa edullisemman hinnoittelun, sillä pankin luottotappioriski on pienempi.
- Toimintamallit: Rahoitusyhtiöt ja factoring-palvelut keskittyvät usein joustavampiin ja nopeampiin ratkaisuihin, jotka ovat suunnattu yrityksille, joilla ei ole mahdollisuutta tai halua sitoutua pankkien tiukkoihin vaatimuksiin. Tämä nopeus ja joustavuus tulevat hintalapulla.
- Kysyntä ja tarjonta: Kun perinteisen pankkirahoituksen saaminen tiukentuu, kysyntä vaihtoehtoisille rahoitusmuodoille kasvaa. Tämä antaa rahoitusyhtiöille mahdollisuuden hinnoitella palvelunsa korkeammalle.
Vaikutukset pk-yritysten arkeen
Näillä hintaoeroilla on konkreettisia vaikutuksia pk-yritysten arkeen. Otetaanpa esimerkiksi kaksi kuvitteellista pk-yritystä.
Esimerkki 1: Ohjelmistoyritys Oy (pankkirahoitus)
Ohjelmistoyritys Oy tarvitsee 100 000 euroa uuden tuotekehitykseen. Yrityksellä on vakaa kassavirta, hyvät vakuudet ja pitkä historia pankin asiakkaana. He saavat pankista lainan 4,5 % korolla. Vuosittaiset korkokulut ovat noin 4 500 euroa.
Esimerkki 2: Rakennusliike Remppa Oy (rahoitusyhtiön laina)
Rakennusliike Remppa Oy tarvitsee nopeasti 100 000 euroa maksaakseen alihankkijoita ennen kuin isot urakkalaskut erääntyvät. Heillä ei ole riittävästi vakuuksia pankkilainaan, ja pankin prosessi on liian hidas. He päätyvät rahoitusyhtiön lainaan, jonka korko on 24,5 %. Tällöin vuosittaiset korkokulut ovat huikeat 24 500 euroa – eli 20 000 euroa enemmän kuin Ohjelmistoyritys Oy:llä samasta summasta!
Mitä tämä tarkoittaa? Rakennusliike Remppa Oy:n on tehtävä huomattavasti enemmän tulosta katteensa ollakseen sama kuin Ohjelmistoyritys Oy:llä. Korkeammat rahoituskustannukset syövät suoraan katteita ja vaikeuttavat investointeja ja kasvua.
Factoring rahoitus: Nopeus vs. hinta
Factoring eli laskurahoitus on usein nopea ja joustava ratkaisu yrityksille, joiden kassavirta riippuu pitkistä maksuajoista tai suurista laskuista. Sen 17,53 %:n keskikorko on edullisempi kuin rahoitusyhtiön lainan, mutta silti merkittävästi kalliimpi kuin pankkilainan. Tämä ero heijastaa factoringin tarjoamaa likviditeettiä ja riskinsiirtoa.
Milloin factoring on harkitsemisen arvoinen?
- Nopea likviditeettitarve: Saat rahat myyntisaatavista heti, jolloin kassavirta paranee välittömästi.
- Yrityksen kasvu: Factoring mahdollistaa nopean kasvun rahoittamalla myynnin kasvua ilman lisävelan ottamista.
- Vakuuksien puute: Se ei yleensä vaadi perinteisiä reaalivakuuksia, vaan myyntisaatavat toimivat vakuutena.
Esimerkiksi markkinointitoimisto Digimarkkinointi Oy:llä on useita suuria asiakasprojekteja, joiden laskut erääntyvät 60-90 päivän päästä. Palkat ja muut kulut juoksevat, ja kassassa on tiukkaa. Laskurahoitus voi tarjota heille nopean ratkaisun: he myyvät erääntyvät laskunsa rahoitusyhtiölle ja saavat lähes koko summan heti tililleen. Vaikka tästä maksetaan palkkio, se on usein pienempi paha kuin toiminnan hidastuminen tai jopa pysähtyminen kassavirtaongelmien vuoksi.
Mitä pankkien keskittyminen tarkoittaa?
Talouselämän uutisoinnin mukaan S-Pankin suunniteltu Oma Säästöpankin osto herättää kysymyksiä alueellisen yritysrahoituksen keskittymisestä. [3] Kun pankkisektori keskittyy harvemmille toimijoille, kilpailu voi heikentyä, mikä voi pitkällä aikavälillä vaikuttaa rahoituksen saatavuuteen ja hintaan – todennäköisesti ei positiivisesti pk-yritysten kannalta. Tämä korostaa entisestään vaihtoehtoisten rahoitusmuotojen ja rahoituskumppaneiden merkitystä.
Finnveran rooli mikroyritysten rahoituksessa
Hyviä uutisia on sentään mikroyritysten suunnalla: Finnvera on aktiivisesti paikkaamassa rahoitusaukkoa. Se myönsi viimeisen puolen vuoden aikana lainaa 345 mikroyritykselle yhteensä yli 14 miljoonaa euroa. [3] Tämä osoittaa, että pienimmillekin yrityksille on tarjolla tukea, kun perinteiset rahoituskanavat eivät riitä. Finnveran kaltaiset toimijat ovat elintärkeitä suomalaisen yrityskentän monimuotoisuuden ja toimintakyvyn kannalta.
Optimoitu rahoitusrakenne on avain menestykseen
Jokaisen yrittäjän on syytä tarkastella kriittisesti yrityksensä rahoitusrakennetta ja arvioida eri vaihtoehtoja kokonaiskustannusten, joustavuuden ja riskien valossa. Pelkkä koron tuijottaminen voi johtaa virheisiin, jos nopeus tai vakuusvaatimukset eivät täyty. Jos yrityksellä on kassavirtaongelmia tai nopeita kasvutavoitteita, perinteisen yrityslainan saaminen voi olla haastavaa tai aikaa vievää.
Vinkkejä rahoituksen optimointiin:
- Monipuolista rahoituslähteitä: Älä luota vain yhteen rahoituskanavaan. Yhdistelmät, kuten pankkilaina ja laskurahoitus kasvukaudella, voivat olla tehokkaita.
- Kassavirran hallinta: Tehokas kassanhallinta ja ennakointi vähentävät tarvetta kalliille pika-rahoitukselle.
- Kilpailuta: Vertaile eri rahoitustuotteiden kuluja ja ehtoja aktiivisesti. Laskuraha.comin kaltaiset palvelut voivat auttaa sinua löytämään sopivimman vaihtoehdon helposti ja nopeasti.
- Ole proaktiivinen: Hae rahoitusta ennen kuin hätä on suurin. Neuvotteluasema on vahvempi, kun aikaa ja vaihtoehtoja on enemmän.
Nykypäivän markkinassa ymmärrys rahoitusinstrumenttien todellisesta hinnasta ja niiden soveltuvuudesta omaan liiketoimintaan on kriittisempää kuin koskaan. Vain tällä tavoin pk-yritykset voivat varmistaa kilpailukykynsä ja menestyksensä jatkuvasti muuttuvassa talousympäristössä.
Lähteet
- https://www.taukokirjanpito.com/blogi/laina-yritys
- https://www.taukokirjanpito.com/blogi/rahoitus-yrityksille
- https://www.talouselama.fi/uutiset/a/57b99b30-47ce-430e-b359-fde5d86d4bb7
- https://www.sttinfo.fi/?search=pk-yritysten%20rahoitus
- https://www.sttinfo.fi/tiedote/72057990/kokoomuksen-aalto-setala-ja-kaunisto-jarkevampi-kestavyysraportointi-vahvistaa-suomalaisyritysten-kasvua?lang=fi&publisherId=69819275
- https://www.nikkinonline.com/article/430622
- https://yle.fi/uutiset/lyhyesti/74-20251680
- https://www.yrittajat.fi/uutiset/yksin-tai-pienyrittaja-verottaja-kaipaa-kokemuksiasi-talouden-haasteista/
- https://www.globalsources.com/sourcing-digest/aira-factoring-surpasses-thb-1-billion-in-digital-supply-chain-financing/?source=GSOLHP_SKC_5
- https://www.upshift.finance/blog/receivables-financing-vs-stablecoin-credit
Tarvitsetko rahoitusta?
Saat alustavan rahoituspäätöksen jo 24 tunnissa — ilman sitoumuksia.