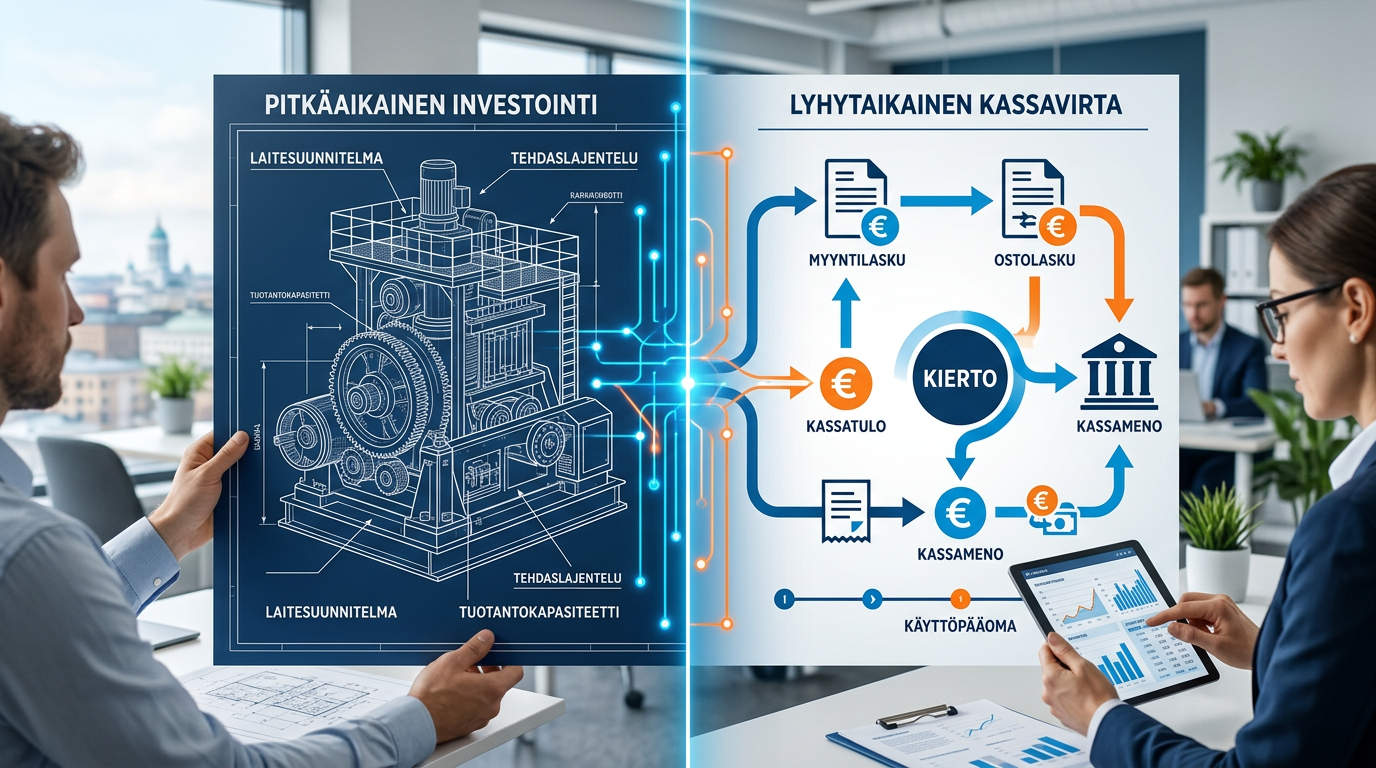
Moni pk-yrittäjä mieltää yritysrahoituksen yhdeksi isoksi möykyksi: kun rahaa tarvitaan, sitä haetaan pankista. Todellisuudessa tämä on vanhanaikainen ja usein tehoton lähestymistapa. Nykyaikainen, menestyvä yritys ei turvaudu vain yhteen rahoituslähteeseen, vaan rakentaa itselleen joustavan ja tehokkaan rahoitusportfolion – yhdistelmän erilaisia työkaluja eri tarkoituksiin.
Kuvittele rakennusmestari, jolla on vain yksi työkalu, vaikkapa leka. Sillä saa kyllä seiniä purettua, mutta perustusten valaminen tai listojen naulaaminen on hankalaa. Samoin yritysrahoituksessa: suuri pankkilaina voi olla oikea työkalu tehdaslaajennukseen, mutta se on kömpelö ja kallis ratkaisu päivittäisen kassavajeen paikkaamiseen.
Fiksu yrittäjä ymmärtää, että rahoitus on kuin työkalupakki. Siellä on eri välineitä lyhytaikaisiin tarpeisiin, pitkäaikaisiin investointeihin, kalustohankintoihin ja yllättäviin tilanteisiin. Tässä artikkelissa syvennymme siihen, miten voit rakentaa yrityksellesi tällaisen monipuolisen ja kestävän rahoituksen yhdistelmämallin.
Miksi yksi rahoitusmuoto ei riitä?
Riippuvuus yhdestä rahoituskanavasta, tyypillisesti omasta pankista, luo useita riskejä ja tehottomuuksia. Jokaisella rahoitusinstrumentilla on omat vahvuutensa ja heikkoutensa, ja ne on suunniteltu ratkaisemaan erilaisia liiketoiminnan haasteita.
-
Pankkilaina: Perinteinen pankkilaina on usein edullisin vaihtoehto suuriin, suunniteltuihin investointeihin, kuten kiinteistön ostoon tai merkittävään konehankintaan. Sen heikkouksia ovat kuitenkin hitaus, jäykkyys ja tiukat vakuusvaatimukset. Pankki analysoi yrityksen tilannetta kuukausia ja vaatii usein merkittäviä reaalivakuuksia tai henkilökohtaisia takauksia. Se ei sovellu nopeisiin, yllättäviin tarpeisiin.
-
Leasing/Osamaksu: Erinomainen työkalu irtaimen käyttöomaisuuden, kuten ajoneuvojen, IT-laitteiden tai tuotantokoneiden, hankintaan. Pääomaa ei sitoudu omistamiseen, ja kulut ovat ennakoitavia kuukausieriä. Leasing ei kuitenkaan tarjoa vapaasti käytettävää käyttöpääomaa palkkoihin, markkinointiin tai varaston kasvattamiseen.
-
Laskurahoitus (Factoring): Yksi tehokkaimmista työkaluista kassavirran hallintaan. Kun myyt erääntyneet myyntisaatavasi rahoitusyhtiölle, saat rahat tilillesi heti. Tämä on nopea ja joustava tapa paikata pitkien maksuaikojen aiheuttamaa kassavajetta. Laskurahoitus on kuitenkin sidottu laskutukseesi – se ei rahoita tulevaisuuden investointia, johon ei vielä liity laskuja.
-
Yrityslaina (vakuudeton/vakuudellinen): Modernit digitaaliset toimijat, kuten Laskuraha.com, tarjoavat joustavia yrityslainoja, jotka sijoittuvat pankkilainan ja laskurahoituksen välimaastoon. Yrityslaina voi olla ratkaisu esimerkiksi markkinointikampanjan rahoittamiseen, isomman tavaraerän ostoon tai muuhun kasvuponnistukseen. Se on pankkilainaa nopeampi ja joustavampi, mutta tyypillisesti myös korkeakorkoisempi.
Ongelma syntyy, kun yritetään ratkaista väärää ongelmaa väärällä työkalulla. Kassavajeen paikkaaminen suurella investointilainalla on hidasta ja sitoo turhaan vakuuksia. Toisaalta koneinvestoinnin rahoittaminen pelkällä laskurahoituksella on mahdotonta.
Rahoitusportfolion peruspilarit: Pitkä ja lyhyt kesto
Tehokas rahoitusrakenne perustuu tarpeiden erotteluun. Yrityksellä on lähes aina samanaikaisesti sekä pitkän että lyhyen aikavälin rahoitustarpeita. Nämä tulee rahoittaa niihin parhaiten soveltuvilla instrumenteilla.
Pitkäaikainen rahoitus: Strategiset investoinnit
Pitkäaikaisella rahoituksella (tyypillisesti yli 2 vuoden maksuajalla) rahoitetaan hankkeita, jotka tuottavat arvoa useiden vuosien ajan. Tällaisen rahoituksen tulee olla kustannuksiltaan edullista ja takaisinmaksuajan riittävän pitkä, jotta investoinnin tuotot ehtivät kattaa sen kulut.
- Käyttökohteet:
- Liiketilojen tai tuotantohallin hankinta
- Suuret kone- ja laiteinvestoinnit
- Yritysostot
- Merkittävät tuotekehitysprojektit
- Instrumentit:
- Pankkilainat (usein Finnveran osittaisella takauksella)
- Pääomasijoitukset (jos haetaan suurta kasvua ja ollaan valmiita luopumaan osasta omistusta)
- Julkiset rahoitukset (Business Finland, ELY-keskus)
- Pidemmät, vakuudelliset yrityslainat
Esimerkki: Metallipaja Oy investoi 200 000 euron uuteen laserleikkuriin. Investoinnin odotetaan tehostavan tuotantoa ja maksavan itsensä takaisin viidessä vuodessa. Yritys hakee pankista 150 000 euron lainan 5 vuoden maksuajalla ja rahoittaa loput 50 000 euroa omasta kassastaan. Tämä on klassinen esimerkki pitkäaikaisen investoinnin ja siihen sopivan rahoituksen yhdistämisestä.
Lyhytaikainen rahoitus: Dynaaminen käyttöpääoma
Lyhytaikainen rahoitus (tyypillisesti alle 12 kk) on yrityksen verenkierto. Se varmistaa, että laskut, palkat ja muut juoksevat kulut saadaan maksettua ajallaan, vaikka asiakkaiden maksut viipyisivät. Lyhytaikaisen rahoituksen tärkein ominaisuus ei ole niinkään edullinen korko, vaan nopeus, joustavuus ja saatavuus.
- Käyttökohteet:
- Pitkien maksuaikojen (30-90 pv) aiheuttaman kassavajeen kattaminen
- Sesonkiluonteisen toiminnan rahoittaminen (esim. varaston kasvatus ennen sesonkia)
- Yllättävät menot tai tilaisuudet (esim. edullinen raaka-aine-erä)
- Kasvun vaatiman käyttöpääoman lisääminen
- Instrumentit:
- Laskurahoitus ja factoring
- Pankin myöntämä tililimiitti
- Lyhytaikaiset ja vakuudettomat yrityslainat
- Ostolaskujen rahoitus
Esimerkki: Metallipaja Oy toimittaa laserleikkurilla valmistettuja osia suurelle konepajalle, jonka maksuaika on 60 päivää. Kuukauden toimitusten arvo on 40 000 euroa. Sen sijaan, että yritys odottaisi kahta kuukautta rahojaan, se myy laskut laskurahoituspalvelun kautta ja saa heti noin 39 000 euroa tililleen. Näillä rahoilla se maksaa palkat ja ostaa lisää teräslevyjä seuraavia tilauksia varten.
Tapausesimerkki 1: Kasvava IT-palveluyritys
Konsulttitalo KoodiWelho Oy on 10 hengen ohjelmistokehitysyritys. Se on juuri voittanut historiansa suurimman projektin suuren teollisuusasiakkaan kanssa. Projekti kestää 12 kuukautta ja laskutus on yhteensä 480 000 euroa (40 000 €/kk). Haasteita on kuitenkin useita:
- Henkilöstö: Projekti vaatii välittömästi kahden uuden senior-kehittäjän palkkaamista.
- Kalusto: Uusille työntekijöille tarvitaan tehokkaat 5 000 euron arvoiset työasemat.
- Kassavirta: Asiakkaan maksuaika on 75 päivää. Ensimmäinen maksu tulee siis lähes kolmen kuukauden kuluttua, mutta palkat ja sivukulut (n. 15 000 €/kk) juoksevat heti.
Vanha malli: KoodiWelho yrittäisi hakea pankista 100 000 euron yrityslainaa kattamaan ensimmäisten kuukausien kulut ja kalustohankinnat. Prosessi olisi hidas, ja pankki saattaisi vaatia yrittäjien henkilökohtaisia takauksia.
Moderni yhdistelmämalli:
-
Kalustohankinta (10 000 €): KoodiWelho hankkii uudet työasemat 36 kuukauden leasing-sopimuksella. Kuukausierä on noin 300 euroa. Tämä vapauttaa pääomaa, eikä sido sitä heti vanhenevaan teknologiaan. Kulu on helposti budjetoitavissa.
-
Kassavirran turvaaminen: Heti ensimmäisen 40 000 euron kuukausilaskun lähettämisen jälkeen KoodiWelho myy sen laskurahoituksella. Se saa tililleen välittömästi esimerkiksi 98 % laskun summasta, eli 39 200 euroa. Tällä summalla katetaan helposti ensimmäisen kuukauden palkat ja rekrytointikulut. Sama toistetaan joka kuukausi, mikä luo ennustettavan ja tasaisen kassavirran koko projektin ajaksi.
-
Kasvun puskuri: Ennen projektin alkua yrittäjät päättävät hakea 20 000 euron vakuudetonta yrityslainaa 18 kuukauden maksuajalla. Tällä rahalla katetaan rekrytoinnin piilokulut ja luodaan puskuri yllättäviä menoja varten. Laina antaa mielenrauhaa ja varmistaa, ettei kassakriisi iske, vaikka jokin menisi pieleen.
Tulos: Yhdistelmämallin avulla KoodiWelho pystyi aloittamaan projektin nopeasti ja turvallisesti. Leasing piti investointikustannukset kurissa, laskurahoitus ratkaisi pitkän maksuajan aiheuttaman kassahaasteen ja pieni yrityslaina toimi tärkeänä riskipuskurina. Kokonaisuus on tehokkaampi ja joustavampi kuin yksi suuri ja kankea pankkilaina.
Tapausesimerkki 2: Sesonkivaihtelusta kärsivä tuotantoyritys
Marjatalo Herkku Oy valmistaa premium-hilloja ja -mehuja. Myynnistä 70 % tapahtuu loka-joulukuussa. Tuotannon on kuitenkin pyörittävä täydellä teholla jo heinä-syyskuussa, jolloin marjat ostetaan suoraan viljelijöiltä. Tämä luo klassisen kausiluonteisen kassavajeen.
- Raaka-aineet: Heinäkuussa on ostettava marjoja 100 000 euron edestä.
- Tuotanto: Palkat ja tuotantokulut ovat 30 000 €/kk heinä-syyskuussa.
- Myynti: Suuret tilaukset kauppaketjuille lähtevät lokakuussa, mutta maksuajat ovat 45-60 päivää.
Vanha malli: Marjatalo on perinteisesti hakenut pankista kausiluonteista limiittiä, joka on ollut työläs neuvotella joka vuosi uudelleen ja vaatinut kiinteistövakuuksia.
Moderni yhdistelmämalli:
-
Raaka-ainehankinnat: Yritys on neuvotellut itselleen 100 000 euron joustavan yrityslainan, jonka se nostaa heinäkuussa marjojen ostoon. Lainan takaisinmaksuohjelma on sovitettu niin, että suurimmat lyhennykset ajoittuvat tammi-maaliskuulle, jolloin joulusesongin rahat ovat kotiutuneet.
-
Myyntisaatavien nopeuttaminen: Heti kun ensimmäiset 50 000 euron arvoiset toimitukset lähtevät kauppaketjuille lokakuun alussa, Marjatalo muuttaa saatavat rahaksi laskurahoituksella. Tämä tuo välittömästi kassaan noin 49 000 euroa, jolla katetaan juoksevia kuluja ja aloitetaan yrityslainan takaisinmaksua etuajassa. Factoring-sopimus on jatkuva, joten kassavirta pysyy tasaisena koko loppuvuoden myynnin ajan.
-
Investointi tulevaisuuteen: Joulusesongin jälkeen yritys analysoi tuotantoaan ja huomaa pullonkaulan pakkauslinjalla. Se päättää investoida 40 000 euron uuteen etiketöintikoneeseen. Tähän se hakee erillisen, pitkäaikaisen pankkilainan Finnveran takauksella, koska kyseessä on selkeä, tuottavuutta parantava investointi.
Tulos: Marjatalo Herkku Oy hallitsee kausivaihtelua huomattavasti aiempaa paremmin. Joustava yrityslaina kattaa ennakoitavissa olevan raaka-ainetarpeen, ja laskurahoitus muuttaa myynnin välittömästi kassavirraksi. Erillinen investointilaina pidetään omana kokonaisuutenaan. Yritys ei ole enää yhden pankin ja yhden limiittineuvottelun armoilla.
Miten rakennat oman rahoitusportfoliosi? Käytännön askeleet
Toimivan yhdistelmämallin rakentaminen vaatii suunnitelmallisuutta. Se ei ole rakettitiedettä, vaan loogista liiketoiminnan johtamista.
-
Erota tarpeet toisistaan. Tee lista tulevan 12 kuukauden rahoitustarpeista. Luokittele ne: Onko kyseessä lyhytaikainen käyttöpääomatarve, pitkäaikainen investointi vai kalustohankinta? Älä yritä ratkaista kaikkia yhdellä hakemuksella.
-
Tee kassavirtaennuste. Tämä on tärkein yksittäinen työkalu. Huolellinen, realistinen kassavirtaennuste paljastaa tulevat kuilut ja ylijäämät. Se kertoo, milloin rahaa tarvitaan ja milloin sitä on käytettävissä takaisinmaksuun. Tämä on kriittistä tietoa mille tahansa rahoittajalle.
-
Tunne työkalusi. Opettele eri rahoitusmuotojen perusteet: Miten niiden kulut muodostuvat? Mikä on lainan todellinen vuosikorko? Mikä on laskurahoituksen prosentuaalinen kulu per lasku? Mitä vakuuksia kukin vaatii? Mitä nopeammin saat rahoituksen? Tietämys antaa sinulle paremman neuvotteluaseman.
-
Rakenna suhteita proaktiivisesti. Älä odota, että talo on tulessa. Ota yhteyttä eri rahoittajiin – pankkiin, Laskurahan kaltaisiin moderneihin toimijoihin, leasing-yhtiöihin – jo silloin, kun kaikki on hyvin. Esittele liiketoimintasi, kerro suunnitelmistasi ja kysy, millaisia ratkaisuja he voisivat tarjota tulevaisuudessa. Kun tarve iskee, sinulla on jo olemassa suhteita ja ymmärrys vaihtoehdoistasi.
Moderni yritysrahoitus on siirtynyt yhden kumppanin mallista verkostomaiseen ekosysteemiin. Menestyvä pk-yritys ei ole naimisissa yhden rahoittajan kanssa, vaan hyödyntää markkinoiden parhaita puolia rakentamalla itselleen sopivan yhdistelmän. Kyse on strategisesta talousjohtamisesta, joka antaa yrityksellesi sen tarvitseman joustavuuden ja selkänojan menestyä markkinoiden myllerryksissä.
Oletko valmis päivittämään yrityksesi rahoitusrakenteen tähän päivään? Jos kassavirran paikkaaminen, kasvuinvestoinnit tai kausivaihteluiden hallinta mietityttävät, me Laskurahalla autamme sinua löytämään oikean yhdistelmän rahoitusratkaisuja. Tutustu joustavaan laskurahoitukseemme ja nopeaan yrityslainaamme – ja ota yhteyttä. Katsotaan yhdessä, miten voimme rakentaa juuri sinun yrityksesi tarpeisiin sopivan, kestävän rahoituspaketin.
Tarvitsetko rahoitusta?
Saat alustavan rahoituspäätöksen jo 24 tunnissa — ilman sitoumuksia.